Comment devenir sage-femme en reconversion professionnelle ?
septembre 22, 2026 à 2h53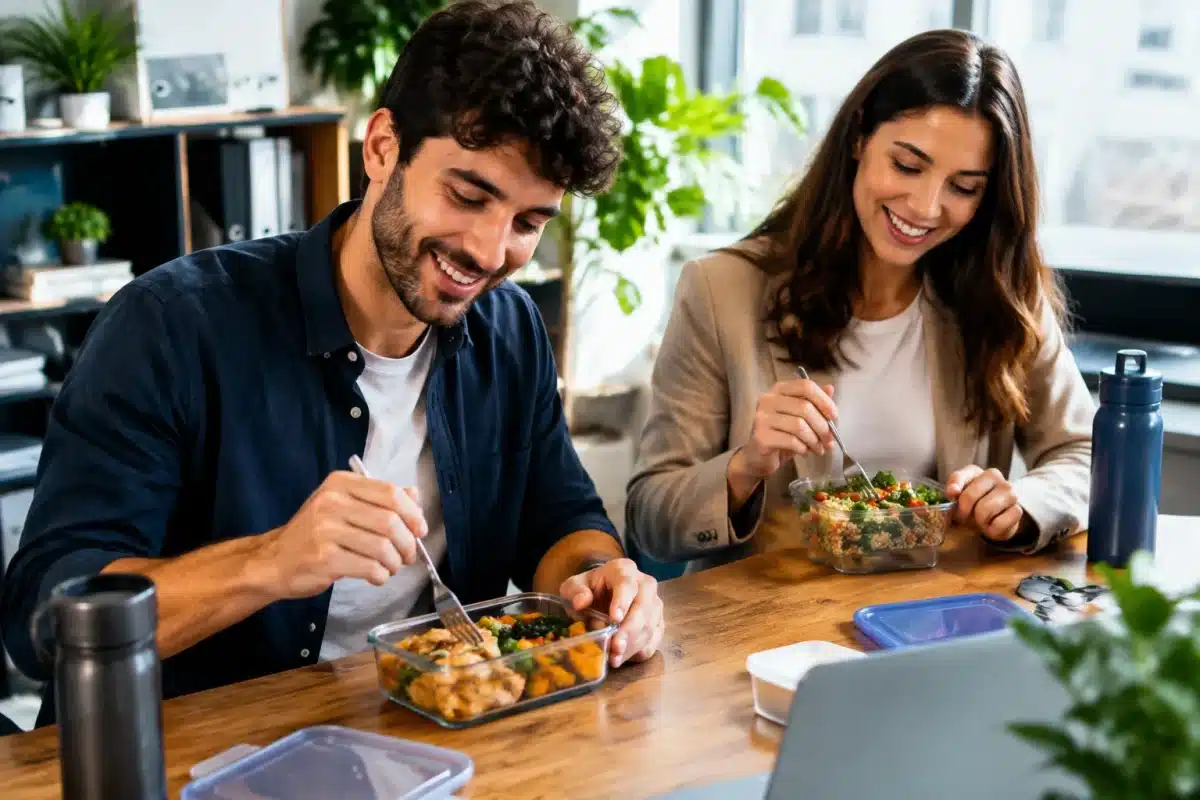
Une gamelle préparée chaque matin, un thermos, et pas un seul déjeuner acheté dehors pendant dix ans. Ça paraît anodin. C’est pourtant l’un des piliers qui a permis à un couple britannique de dire adieu au salariat avant même d’avoir 40 ans.
Katie et Alan Donegan ont quitté la vie active à 35 et 40 ans. Pas de loto gagné, pas d’héritage tombé du ciel. Juste une discipline d’épargne extrême tenue pendant plus d’une décennie, avec une idée simple en tête : chaque euro non dépensé aujourd’hui devient un euro qui travaille pour demain.
Katie et Alan Donegan : qui sont ces jeunes retraités de 35 et 40 ans ?
Le couple vit au Royaume-Uni. Katie a arrêté de travailler à 35 ans, Alan à 40. Entre eux, ils ont mené une vie professionnelle classique, avec des salaires ordinaires, sans revenus extraordinaires qui expliqueraient à eux seuls leur indépendance financière précoce. Ce qui a fait la différence, c’est la constance.
Pendant dix ans, ils ont appliqué des règles strictes sur presque tous les postes de dépense. Le résultat s’est traduit en chiffres impressionnants : plus de 1 million de livres, soit environ 1,17 million d’euros, accumulés et investis. Une somme qui leur permet aujourd’hui de vivre sans salaire, en puisant sur leurs placements.
L’habitude clé : apporter son déjeuner au travail pendant 10 ans
Parmi toutes leurs habitudes, une revient systématiquement dans leur récit : apporter son repas au travail, jour après jour, pendant dix années entières. Fini les sandwichs achetés à la sauvette ou les plats à emporter à l’heure du déjeuner. Katie et Alan préparaient leur déjeuner maison, chaque soir ou chaque matin, pour l’emmener au bureau dans une gamelle.
Sur le papier, l’économie semble modeste. Un déjeuner acheté coûte facilement 8 à 10 euros au Royaume-Uni comme en France. Multiplié par environ 220 jours travaillés par an, sur dix ans, pour deux personnes, la note grimpe vite. Le couple évoque une économie totale d’environ 46 000 euros rien que sur ce poste. De quoi rappeler qu’une petite dépense quotidienne, répétée sans interruption, pèse bien plus lourd qu’on ne l’imagine sur le long terme.
Les autres habitudes d’économie extrême du couple
La gamelle n’était qu’un élément d’une stratégie plus large. Katie et Alan ont traqué les dépenses quotidiennes sur tous les fronts : abonnements superflus, sorties limitées, achats impulsifs bannis. Chaque décision de consommation était passée au filtre d’une question simple, celle de savoir si elle rapprochait ou éloignait de l’indépendance financière.
Hivers sans chauffage et gestion stricte des dépenses
Le couple est allé jusqu’à passer des hivers sans chauffage, ou en le limitant au strict minimum, pour réduire drastiquement leurs factures d’énergie. Une décision radicale, qui illustre bien le niveau d’engagement nécessaire pour atteindre ce genre d’objectif en si peu d’années. Ils ont aussi suivi de près leur budget, en traquant chaque dépense pour éviter les fuites invisibles qui grignotent une épargne sans qu’on s’en rende compte.
1,17 million d’euros économisés : comment ont-ils investi ?
Économiser ne suffit pas à expliquer une retraite à 35 et 40 ans. Encore faut-il faire fructifier ce qui est mis de côté. Katie et Alan n’ont pas laissé leur argent dormir sur un compte courant. Ils l’ont placé, principalement sur des marchés financiers, avec une logique d’investissement régulier et de long terme.
| Levier | Rôle dans leur stratégie |
|---|---|
| Déjeuner maison | Environ 46 000 € économisés sur 10 ans |
| Chauffage limité en hiver | Réduction des charges fixes |
| Suivi strict du budget | Repérage des dépenses inutiles |
| Investissement régulier | Transformation de l’épargne en capital productif |
Le mouvement FIRE et la stratégie d’investissement
Leur démarche s’inscrit dans le mouvement FIRE, pour Financial Independence Retire Early. Cette philosophie, née aux États-Unis puis largement reprise par des Britanniques et des Européens, repose sur un principe : épargner un pourcentage très élevé de ses revenus, souvent 50 % ou plus, pour atteindre l’indépendance financière en quelques années au lieu de quelques décennies.
Concrètement, l’argent économisé est investi sur des supports diversifiés, avec l’idée de générer suffisamment de revenus passifs pour couvrir les dépenses de vie sans avoir besoin d’un salaire. C’est cette mécanique, épargne massive plus investissement patient, qui a permis à Katie et Alan de basculer d’une vie salariée classique à une retraite anticipée en dix ans à peine.
Le calcul qui change tout
Un déjeuner acheté à 10 € contre un déjeuner maison à 3 € : sur 220 jours et 10 ans, l’écart dépasse 15 000 € par personne, avant même de compter les intérêts d’un placement.
Peut-on vraiment copier Katie et Alan pour prendre sa retraite anticipée ?
L’histoire donne envie de tout changer du jour au lendemain. Il faut pourtant la regarder avec un peu de recul. Vivre sans chauffage en hiver ou renoncer à toute sortie pendant dix ans n’est ni accessible ni souhaitable pour tout le monde, selon les revenus, la situation familiale ou l’état de santé de chacun.
Ce qui reste réplicable, en revanche, c’est l’état d’esprit. Apporter son repas au travail plusieurs fois par semaine, suivre ses dépenses de près, investir régulièrement même de petites sommes : ces gestes, pris isolément, restent accessibles à un couple économe sans exiger un sacrifice total. L’exemple de Katie et Alan Donegan montre surtout qu’une stratégie d’épargne tenue avec rigueur, même modeste au départ, peut transformer une trajectoire financière sur le long terme.
La leçon à retenir n’est donc pas de reproduire chaque détail de leur mode de vie, mais de choisir deux ou trois habitudes d’économie compatibles avec son propre quotidien, et de les tenir dans la durée. C’est souvent cette régularité, plus que le montant économisé chaque mois, qui fait la différence entre un projet de retraite anticipée qui reste un rêve et un objectif qui se concrétise.

Auteur spécialisé en finance et business, il analyse les sujets économiques avec pragmatisme et clarté.Son approche se veut factuelle, accessible et tournée vers des décisions concrètes.Il s’adresse à ceux qui cherchent à mieux comprendre l’argent, l’entreprise et les enjeux économiques du quotidien.
A lire aussi
 Les cartes bancaires abandonnent le code à 4 chiffres : voici ce qui arrive
 Louvois, le logiciel de paie des armées qui a versé 106 millions d’euros en trop
 Frais d’itinérance à l’étranger : comment un réglage oublié fait grimper la facture à 16 000 €
 Retraite complémentaire Agirc-Arrco : quel nouveau montant dès novembre ?
 Le soutien public aux énergies renouvelables a coûté 26,3 milliards sans rentabilité garantie
 1 600 euros de retraite sans avoir jamais cotisé grâce à l’ASPA : comment ça marche