Heures creuses : Enedis les déplace l’après-midi, vos appareils programmés la nuit basculent au tarif plein
septembre 16, 2026 à 10h47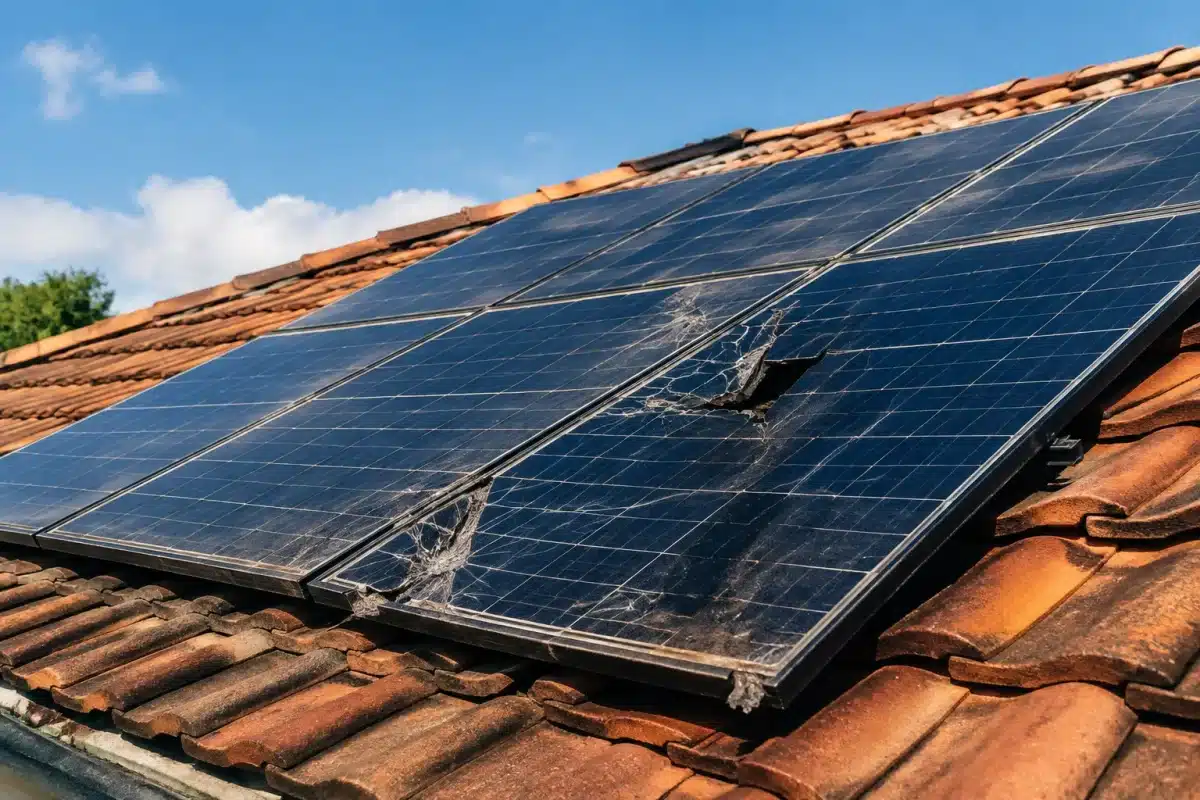
Vous payez chaque mois une mensualité pour une installation solaire qui ne produit plus rien depuis des années. Le vendeur a disparu, le SAV ne répond jamais, et la banque continue pourtant à prélever. Cette situation touche des milliers de foyers en France, et elle n’est pas une fatalité, comme le prouve un autre cas de remboursement pour un camping-car défectueux obtenu grâce à une simple vérification.
La réponse tient en une phrase : quand un crédit affecté finance une installation défaillante, le contrat de vente et le contrat de prêt peuvent tous les deux être annulés. C’est le principe même du crédit affecté, prévu par le code de la consommation : le sort du prêt suit celui de la vente. Si l’installation ne fonctionne pas ou n’a jamais été livrée conforme, le crédit tombe avec elle. Encore faut-il agir dans les règles, ce qui suppose de comprendre pourquoi tant de foyers restent piégés.
Pourquoi des milliers de foyers remboursent encore des crédits pour des panneaux solaires inutilisables
Des promesses de rendement qui ne se réalisent jamais
La plupart des dossiers commencent de la même façon. Un commercial promet un rendement solaire capable de couvrir la totalité de la facture d’électricité, voire de générer des revenus grâce à la revente du surplus. Ces promesses commerciales reposent sur des simulations gonflées, sans tenir compte de l’orientation réelle de la toiture, de l’ombrage ou de la puissance réellement installée. Une fois les panneaux posés, la production réelle est souvent deux à trois fois inférieure à ce qui avait été vendu.
L’abandon du SAV et l’impossibilité de réparer
Le second problème arrive plus tard, quand un onduleur tombe en panne ou qu’un panneau cesse de produire. Le foyer découvre alors que l’entreprise qui a réalisé l’installation solaire a disparu, changé de nom ou déposé le bilan. Ce SAV défaillant laisse les ménages sans interlocuteur, avec du matériel devenu impossible à réparer faute de pièces, de garantie ou de technicien compétent. L’installation reste hors service, parfois pendant des années, alors que le crédit à la consommation qui l’a financée continue de courir.
Le piège du crédit affecté : pourquoi le prêt continue même si l’installation ne fonctionne plus
Beaucoup de victimes pensent que la disparition du vendeur les libère de leurs obligations envers la banque. C’est faux, et c’est précisément ce qui piège tant de foyers. Le crédit affecté est juridiquement distinct de l’entreprise qui a vendu les panneaux photovoltaïques : c’est un établissement financier tiers qui a débloqué les fonds, souvent directement versés à l’installateur avant même la fin des travaux.
Cette avance de fonds anticipée est d’ailleurs l’un des points faibles exploités devant les tribunaux, car la loi interdit normalement à la banque de libérer les sommes avant l’attestation de fin de travaux signée par le client. Beaucoup de dossiers révèlent que cette étape a été bâclée, ce qui ouvre la porte à une contestation directe de la responsabilité de la banque, indépendamment de la défaillance du vendeur.
Les recours juridiques pour obtenir l’annulation du contrat et du crédit
Le dol et le vice du consentement comme leviers d’annulation
Deux notions juridiques structurent la plupart des victoires obtenues par les victimes du photovoltaïque. Le dol correspond à une manœuvre trompeuse destinée à obtenir un consentement qui n’aurait jamais été donné en connaissance de cause, par exemple des chiffres de rendement fantaisistes présentés comme certains. Le vice du consentement, quant à lui, sanctionne une erreur substantielle sur les qualités de la chose vendue, comme une puissance installée inférieure à ce qui a été facturé.
Prouver l’un ou l’autre permet de demander l’annulation de contrat devant le tribunal judiciaire. Une fois cette annulation prononcée, le crédit affecté tombe automatiquement, puisqu’il est indissociable du contrat de vente qu’il finançait.
La responsabilité de la banque dans le crédit affecté
La banque n’est pas un simple bailleur de fonds neutre. Elle a l’obligation de vérifier la réalité des travaux avant de verser les sommes à l’installateur. Quand cette vérification n’a pas eu lieu, ou quand elle a financé un devis manifestement disproportionné par rapport aux revenus du foyer, sa responsabilité peut être engagée pour manquement à son devoir de vigilance. C’est souvent ce manquement qui permet d’obtenir la déchéance du droit aux intérêts, voire l’annulation totale du prêt.
Le détail qui change tout dans un dossier
La date de signature de l’attestation de fin de travaux est souvent antérieure à la mise en service réelle de l’installation. Ce simple document, exigé par la banque avant de débloquer les fonds, constitue fréquemment la faille qui permet de contester le versement anticipé du crédit.
Victoires récentes en justice : la jurisprudence évolue en faveur des victimes
La Cour de cassation a rendu plusieurs décisions qui pèsent désormais lourdement dans les négociations et les procès. Les juges rappellent régulièrement que la banque doit vérifier la conformité des travaux avant tout paiement, et que l’absence de bon de livraison signé de bonne foi suffit à engager sa responsabilité. Cette jurisprudence a permis à de nombreux foyers d’obtenir l’annulation de leur crédit, parfois avec restitution des sommes déjà versées.
| Juridiction | Motif retenu | Conséquence pour la victime |
|---|---|---|
| Cour de cassation | Déblocage des fonds sans attestation valable | Déchéance du droit aux intérêts pour la banque |
| Tribunaux judiciaires | Dol sur le rendement promis | Annulation de la vente et du crédit affecté |
| Cours d’appel | SAV défaillant et abandon du fournisseur | Réparation du préjudice financier |
Ces décisions ne garantissent pas une issue automatique, mais elles montrent que les tribunaux ne sont plus dupes des montages commerciaux agressifs qui ont submergé le marché du photovoltaïque résidentiel entre 2015 et 2022. Chaque dossier reste évalué selon ses preuves propres, ce qui rend la constitution de dossier déterminante.
Plan d’action concret pour se défendre et sortir de l’impasse
Face à un crédit qui continue de courir pour une installation solaire à l’arrêt, il existe une méthode qui a déjà fonctionné pour de nombreux foyers. Elle repose sur quelques étapes précises, à suivre dans l’ordre pour maximiser les chances de succès.
- Rassembler tous les documents : devis initial, contrat de vente, contrat de crédit, factures d’électricité avant et après installation, échanges avec le vendeur.
- Faire constater la panne ou la non-conformité par un expert indépendant, ce qui solidifie la preuve devant un tribunal.
- Adresser une mise en demeure au vendeur et à la banque, en mentionnant explicitement le crédit affecté et les manquements constatés.
- Se rapprocher d’une association de victimes du photovoltaïque, qui dispose souvent de modèles de courriers et de retours d’expérience sur les décisions récentes.
- Consulter un avocat spécialisé en droit de la consommation avant d’engager une action en justice, pour évaluer les chances réelles d’obtenir l’annulation de contrat.
Cette démarche demande de la patience, souvent plusieurs mois, parfois plusieurs années avant un jugement définitif. Mais elle évite l’écueil le plus grave, celui du surendettement silencieux, où le foyer continue de payer une dette pour un bien totalement inutile plutôt que de faire valoir ses droits. Le recours en justice reste, dans la grande majorité des cas documentés, la voie la plus solide pour mettre fin à cette situation et retrouver une gestion normale de son budget.

Auteur spécialisé en finance et business, il analyse les sujets économiques avec pragmatisme et clarté.Son approche se veut factuelle, accessible et tournée vers des décisions concrètes.Il s’adresse à ceux qui cherchent à mieux comprendre l’argent, l’entreprise et les enjeux économiques du quotidien.
A lire aussi
 Heures creuses : Enedis les déplace l’après-midi, vos appareils programmés la nuit basculent au tarif plein
 Remboursé 50 000 € après l’achat d’un camping-car grâce à une simple vérification
 6,3 milliards d’euros d’aides sociales versées à tort : pourquoi la récupération est impossible
 Le seuil de pension minimum pour vivre décemment : voici le montant révélé pour 2026