Gestion pilotée en assurance vie : quels contrats web ont vraiment performé en 2025 ?
mars 16, 2026 à 1h27
Combien de fois peut-on prolonger un arrêt maladie : règles et démarches 2026
mars 16, 2026 à 8h31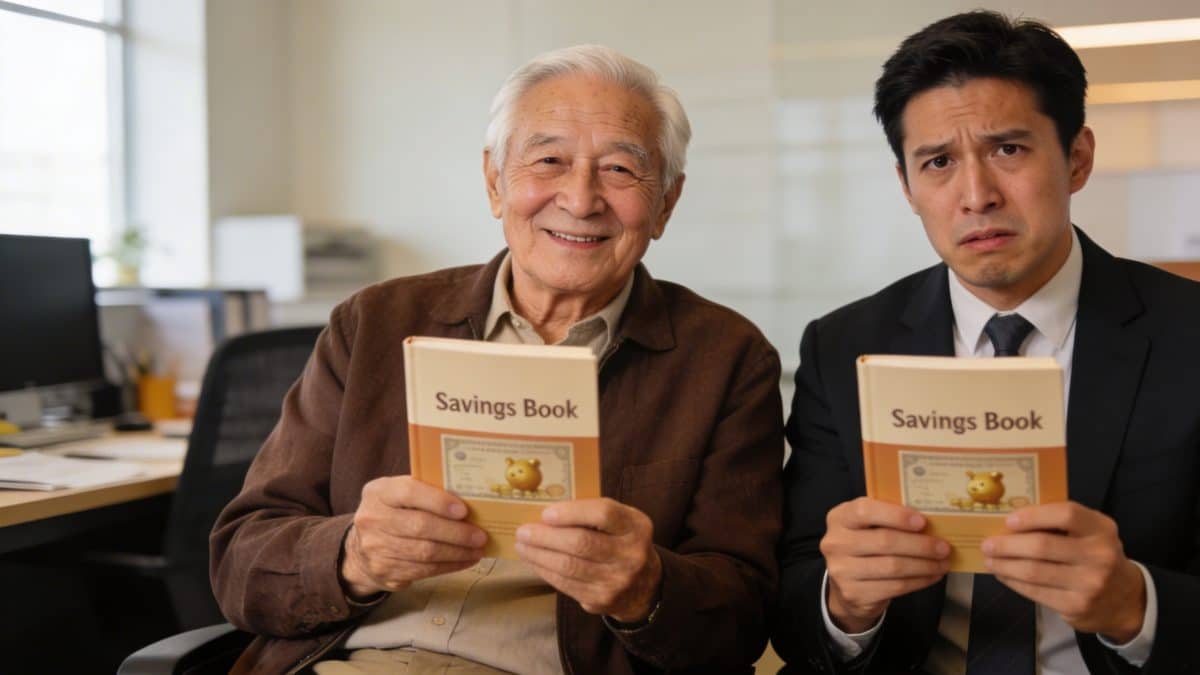
Ce livret d’épargne à 3,5% net que personne ne mentionne, retraités vs actifs : le grand écart de niveau de vie
Cette semaine encore, l’actualité financière n’a pas manqué de relief. Entre un produit d’épargne discret qui surpasse largement le Livret A, et une polémique tenace sur les inégalités de pouvoir d’achat entre générations, il y a de quoi alimenter les conversations. Voici ce qu’il fallait retenir.
1. Retraités vs actifs : le niveau de vie en question, une fois de plus
Le sujet revient comme une vague, régulièrement, et divise toujours autant. Les chiffres officiels montrent que les retraités affichent, en moyenne, un niveau de vie comparable — voire légèrement supérieur — à celui des actifs. Une réalité statistique qui cache pourtant des situations très contrastées.
D’un côté, des retraités modestes qui peinent à boucler leurs fins de mois. De l’autre, des actifs qui supportent le coût du logement, des enfants et d’une vie professionnelle de plus en plus exigeante. Le débat est loin d’être tranché, et les positions restent très polarisées.
Ce qui est certain : comparer les deux groupes sans nuances revient à mettre dans le même panier des réalités économiques radicalement différentes. L’âge, la région, le parcours professionnel — tout compte dans cette équation complexe.
2. Le livret d’épargne oublié qui rapporte 3,5% net
Pendant que tout le monde parle du Livret A et de son taux à 3%, un autre produit d’épargne réglementé continue de fonctionner dans l’ombre. Son rendement net ? 3,5%. Soit plus du double du taux de certains livrets bancaires classiques.
Ce livret, totalement sans risque et garanti par l’État, reste pourtant largement sous-utilisé par les épargnants français. La raison est simple : il est peu mis en avant par les établissements bancaires, qui ont peu d’intérêt commercial à le promouvoir activement.
Il s’adresse à un public ciblé et répond à des conditions d’éligibilité précises. Mais pour ceux qui y ont accès, c’est une opportunité concrète de faire fructifier une épargne de précaution sans prendre le moindre risque. Un réflexe à avoir avant d’explorer des placements plus complexes.
3. Pourquoi ce taux est plus de 2 fois celui du livret bancaire ordinaire
Les livrets bancaires dits « classiques » — ceux que les banques proposent par défaut — affichent des taux qui plafonnent souvent entre 0,5% et 1,5% brut. Après fiscalité, le rendement réel devient franchement anecdotique.
À l’inverse, le livret à 3,5% évoqué ici est exonéré d’impôt sur le revenu et de prélèvements sociaux. Ce que vous voyez est ce que vous touchez, sans mauvaise surprise au moment de la déclaration fiscale.
L’écart de rendement entre ces deux types de produits devrait pourtant inciter davantage d’épargnants à se renseigner sur leurs droits. Mais la méconnaissance reste la première ennemie des petits porteurs.
4. Ce que cette semaine révèle sur nos habitudes financières
Ce double actualité — l’inégalité perçue entre générations et l’existence de produits d’épargne méconnus — pointe vers un même constat : l’information financière reste encore trop peu accessible et trop peu vulgarisée en France.
Beaucoup d’actifs ignorent les dispositifs d’épargne auxquels ils ont droit. Beaucoup de retraités, à l’inverse, ne savent pas qu’ils pourraient optimiser leur épargne disponible grâce à des livrets réglementés bien choisis.
Dans les deux cas, le manque d’éducation financière coûte concrètement de l’argent. Pas de façon spectaculaire, mais année après année, les intérêts non perçus ou les décisions mal informées finissent par peser lourd sur un budget.
5. L’essentiel à retenir pour votre épargne cette semaine
Premier réflexe : vérifiez si vous êtes éligible à des livrets réglementés que vous n’avez peut-être pas encore ouverts. Le plafond de ressources, la situation familiale ou professionnelle peuvent ouvrir des droits insoupçonnés.
Deuxième point : ne laissez pas vos économies dormir sur un compte courant ou un livret à taux quasi nul. Dans un contexte où l’inflation reste significative, chaque dixième de point de rendement compte pour préserver votre pouvoir d’achat.
Enfin, sur le débat retraités-actifs : méfiez-vous des généralités. Les moyennes masquent autant qu’elles révèlent. Mieux vaut analyser sa propre situation avec lucidité plutôt que de se positionner dans un camp ou dans l’autre.
Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi
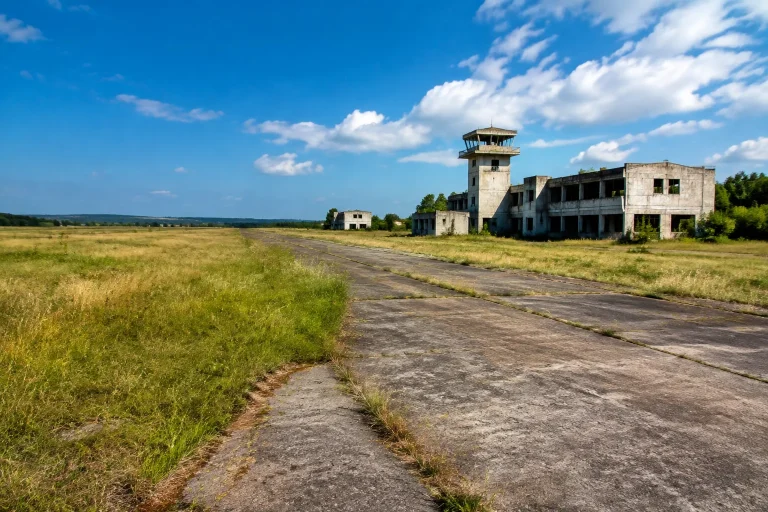 Ce projet d’aéroport abandonné en 2018 pourrait coûter 425 millions sans un seul avion
 GTT et ses marges records qu’aucun industriel n’égale : pourquoi le modèle évolue
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 17 000 maisons, 38 jets, 52 yachts : Rama X, le monarque à la fortune la plus vertigineuse
 Tubage poêle à bois : est-ce obligatoire, quel coût et quel impact sur l’assurance ?