Zones à faibles émissions : les ménages modestes toujours exclus
septembre 23, 2026 à 10h56
Alstom dévoile son nouveau train italien à InnoTrans
septembre 23, 2026 à 14h59
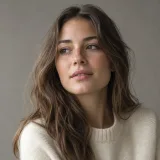

Un courtier ne se contente pas de transmettre votre dossier à trois ou quatre banques. Si c’était le cas, personne ne paierait ses honoraires. Sa vraie valeur se joue avant la mise en relation : il analyse votre situation, construit un montage financier cohérent, puis négocie chaque ligne du contrat, du taux d’intérêt jusqu’aux frais de dossier.
Concrètement, un bon courtier en crédit immobilier peut faire gagner plusieurs dixièmes de point sur le taux nominal, obtenir une réduction ou une suppression des frais de dossier, et surtout faire accepter un dossier qu’une banque aurait refusé en direct. C’est cette combinaison, montage, négociation, réseau, qui justifie sa place dans le processus.
Rôle concret du courtier : au-delà de la simple mise en relation
Avant même de contacter une banque, le courtier examine la capacité d’emprunt réelle, le taux d’endettement, l’apport disponible et la nature du projet. Il ne cherche pas juste un taux bas : il construit une stratégie qui tient compte de la durée, de l’assurance emprunteur et des évolutions futures de vos revenus.
Analyse et montage financier adapté à votre profil
Le montage financier est souvent l’étape la moins visible mais la plus technique. Il s’agit d’articuler prêt principal, prêts aidés éventuels et apport personnel pour obtenir la structure la plus avantageuse. Un couple primo-accédant sous conditions de ressources peut par exemple combiner un PTZ avec un prêt classique, ce qui réduit mécaniquement le coût total du crédit sur vingt ans. Quand l’apport provient en partie d’une épargne placée, notamment une assurance vie, le courtier aide aussi à vérifier le bon moment pour la mobiliser sans pénaliser le contrat.
Pour un investisseur qui achète avant de revendre son bien actuel, le courtier peut aussi structurer un crédit-relais afin d’éviter un double emprunt trop lourd. Pour une acquisition via une SCI, il adapte le montage aux règles spécifiques de la société civile immobilière, qui diffèrent d’un achat en nom propre.
Négociation active des taux et conditions bancaires
La négociation bancaire ne se limite pas au taux d’intérêt affiché. Le courtier discute aussi le TAEG global, qui intègre les frais de dossier, l’assurance et les garanties. Un TAEG plus bas de quelques centièmes peut représenter une économie sensible sur la durée totale du prêt.
Il négocie également la souplesse du contrat : modularité des échéances, possibilité de remboursement anticipé sans pénalité, ou encore transfert du crédit en cas de revente. Ces clauses, souvent ignorées par les emprunteurs qui traitent en direct, pèsent lourd sur le long terme.
Sur un prêt de 250 000 € sur 20 ans, une baisse de l’ordre de 0,20 point de taux d’intérêt peut représenter plusieurs milliers d’euros d’économies sur la durée totale. En y ajoutant la suppression des frais de dossier et une assurance emprunteur mieux négociée grâce à la loi Lemoine, l’écart final dépasse souvent plusieurs milliers d’euros supplémentaires.
Accès privilégié aux réseaux bancaires et produits exclusifs
Un courtier travaille avec un réseau bancaire large, parfois plusieurs dizaines d’établissements, contre un ou deux pour un particulier qui démarche seul. Cette mise en concurrence lui donne un pouvoir de négociation qu’aucun client isolé ne détient, simplement parce que le volume d’affaires apportées à chaque banque pèse dans la balance.
Certaines banques réservent d’ailleurs des barèmes préférentiels ou des enveloppes de taux spécifiques aux courtiers partenaires, inaccessibles en agence classique. Le courtier connaît aussi les critères internes de chaque établissement, ce qui lui permet d’orienter un dossier vers la banque la plus réceptive à un profil donné plutôt que de le présenter partout de façon identique.
Gestion des dossiers complexes et profils atypiques

C’est souvent sur les profils atypiques que le courtier prouve le plus sa valeur. Un travailleur non salarié (TNS) avec des revenus irréguliers, un investisseur multipropriétaire, un jeune actif en CDD ou un porteur de crédits en cours : autant de dossiers que les grilles automatiques des banques rejettent parfois trop vite.
Le courtier reconstitue alors un argumentaire solide, présente les bilans comptables sous un angle lisible pour l’analyste bancaire, et cible les établissements historiquement plus souples avec ce type de profil. Il tient également compte des normes HCSF, qui encadrent le taux d’endettement maximal et la durée des prêts, pour bâtir un dossier qui rentre dans les clous sans fragiliser le projet.
Cadre réglementaire et obligations du courtier (ORIAS, devoir de conseil)
L’activité de courtier n’est pas libre : elle est encadrée par une immatriculation obligatoire à l’ORIAS et un contrôle exercé par l’ACPR. Ce cadre impose un devoir de conseil strict, formalisé dans une fiche de conseil qui justifie pourquoi telle offre a été retenue plutôt qu’une autre.
Avant toute démarche, l’emprunteur signe un mandat de courtage qui précise les banques sollicitées, la durée de la recherche et les conditions de rémunération. Ce document protège aussi le client : le courtier reste responsable de la qualité de l’information fournie, y compris sur le respect du taux d’usure, ce plafond légal que le TAEG proposé ne peut jamais dépasser.
Rémunération du courtier : qui paie, combien et transparence
La rémunération du courtier repose généralement sur deux sources cumulables : une commission bancaire versée par l’établissement prêteur une fois le crédit débloqué, et des honoraires facturés au client, souvent de l’ordre de 1 % à 1,5 % du montant emprunté. Ces honoraires ne sont dus qu’en cas de succès, c’est la règle dans la quasi-totalité des cabinets sérieux. Le détail de ces postes de facturation, et la manière de les comparer d’un cabinet à l’autre, est développé dans notre article sur les honoraires d’un courtier immobilier.
La transparence sur ce point figure dans le mandat de courtage signé en amont. Un courtier correct détaille systématiquement le montant de la commission bancaire perçue et celui des honoraires, sans zone grise. Cette clarté fait aussi partie du devoir de conseil imposé par la réglementation.
| Critère | Passer par un courtier | Négocier en direct |
|---|---|---|
| Nombre de banques sollicitées | 10 à 30 | 1 à 3 |
| Négociation du TAEG | Systématique | Limitée |
| Profils atypiques / TNS | Bien pris en charge | Souvent refusé |
| Coût du service | Honoraires + commission | Aucun |
Courtier ou démarche directe en banque : comment arbitrer

Pour un dossier simple, revenus stables, apport confortable, taux d’endettement bas, un particulier peut négocier seul et obtenir un résultat correct auprès de sa banque habituelle. Le gain d’un courtier reste alors modeste, même si le montage financier peut encore être affiné.
La situation change dès que le profil sort des cases standards : SCI, investissement locatif multiple, statut TNS, crédit-relais, ou simple envie de comparer sans passer des heures à démarcher chaque agence. Dans ces cas, l’optimisation financement apportée par un professionnel du courtage dépasse largement le coût de son intervention, à condition de vérifier son immatriculation ORIAS et de lire attentivement le mandat de courtage avant de signer. Une fois l’offre de prêt acceptée et le compromis signé, mieux vaut aussi connaître le calendrier précis qui suit la signature du crédit, pour ne pas se laisser surprendre par les délais légaux.
Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi

 GTT et ses marges hors norme : pourquoi le modèle doit évoluer
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 Rama X : la fortune pharaonique du roi le plus riche du monde
 Tubage poêle à bois : obligation, coût et impact sur l’assurance