Ce que les primes versées sur une assurance-vie après 70 ans changent vraiment à la succession
mars 28, 2026 à 19h51
Ce qu’un testament rédigé sans notaire peut provoquer au moment où personne ne s’y attend
mars 28, 2026 à 23h51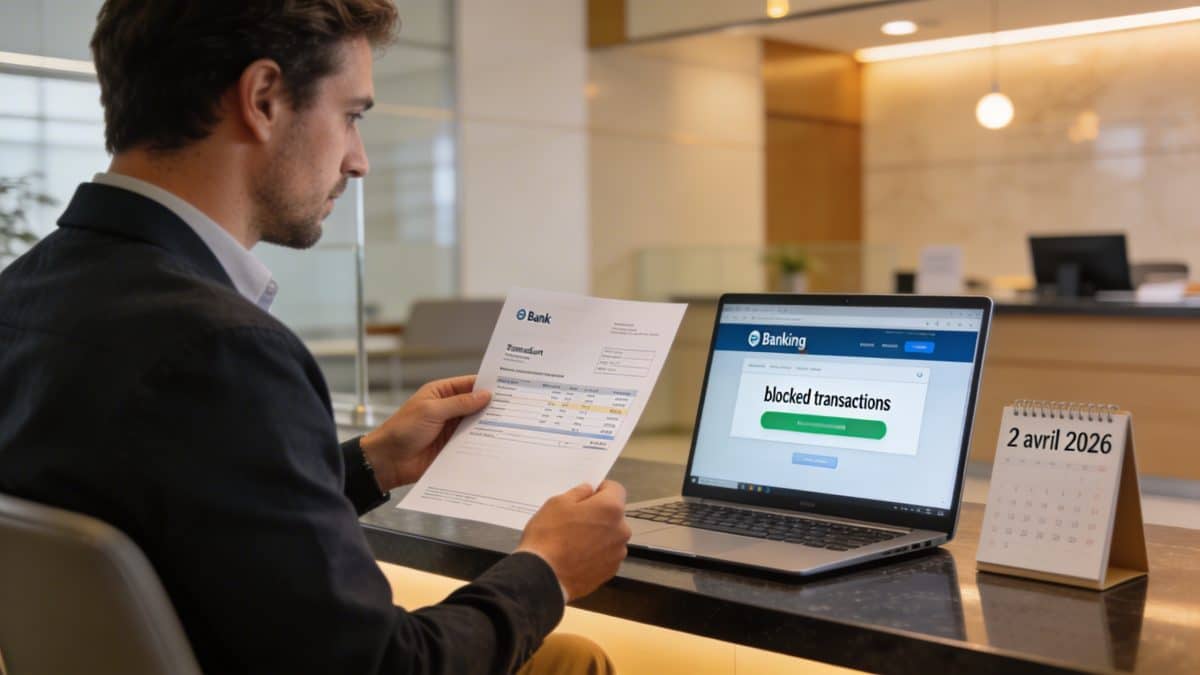
Quatre jours sans virements interbancaires : le piège silencieux de Pâques 2026
Tout aura l’air de fonctionner normalement. Votre application bancaire s’ouvrira, votre carte passera en caisse, et pourtant, dans les coulisses du système financier européen, les tuyaux seront bouchés. Du vendredi 3 au lundi 6 avril 2026, les virements entre établissements bancaires différents seront tout simplement suspendus, en raison du long week-end de Pâques.
Résultat concret : un virement passé après l’heure limite du jeudi 2 avril n’arrivera sur le compte du destinataire qu’au mieux le mardi 7 avril. Pour un loyer, une pension alimentaire ou un remboursement urgent, ce délai peut rapidement virer à la catastrophe.
Pourquoi les banques s’arrêtent-elles de se parler pendant quatre jours ?
Derrière chaque virement d’une banque à une autre circule un système peu connu du grand public : TARGET2, la plateforme de règlement interbancaire de la Banque centrale européenne. C’est elle qui assure les échanges de fonds sécurisés entre les banques de la zone SEPA.
Or TARGET2 ne tourne pas en continu. Elle ferme tous les week-ends et s’arrête également six jours fériés par an : le 1er janvier, le Vendredi saint, le Lundi de Pâques, le 1er mai, le 25 et le 26 décembre. Pâques cumule deux de ces jours fériés consécutifs, ce qui crée chaque année la plus longue interruption de l’année. La Fédération bancaire française publie ce calendrier annuellement.
En 2026, cette fermeture court donc du vendredi 3 au lundi 6 avril inclus, soit quatre jours sans traitement possible des virements SEPA entre banques distinctes.
Ce qui se bloque, et ce qui continue de fonctionner
Il est important de distinguer les opérations concernées de celles qui restent actives. Seuls les virements SEPA entre deux banques différentes sont touchés : un loyer envoyé à un propriétaire client d’une autre enseigne, un salaire viré depuis le compte d’entreprise, une aide familiale entre proches.
En revanche, plusieurs usages quotidiens ne sont pas impactés. Les paiements par carte bancaire continuent de fonctionner normalement, tout comme les retraits aux distributeurs automatiques et les prélèvements. Les virements internes entre deux comptes d’une même banque restent eux aussi possibles et souvent quasi immédiats.
Le piège de l’heure limite : encore plus tôt qu’on ne le croit
La coupure ne commence pas réellement le vendredi 3 avril au matin. Chaque banque applique en interne une heure de coupure au-delà de laquelle un virement saisi est techniquement repoussé au lendemain. RMC a ainsi relayé un message adressé aux clients LCL indiquant que les virements émis après 16h le 1er avril seraient exécutés le mardi 7 avril.
Concrètement, un ordre passé en fin de journée le mercredi ou le jeudi arrive dans les circuits interbancaires trop tard, au moment précis où TARGET2 ferme ses portes pour le week-end de Pâques. Le résultat est identique : le virement patienter jusqu’au mardi matin.
Trois réflexes à adopter maintenant pour éviter les décalages
La bonne nouvelle, c’est qu’il suffit d’un peu d’anticipation pour traverser cette période sans encombre. Les entreprises et organismes versant des salaires ou des prestations sont encouragés chaque année à avancer leurs ordres, mais tout le monde ne le fait pas systématiquement.
Pour les particuliers, voici les précautions essentielles à prendre :
- Avancer vos virements sensibles — loyer, crédit, pension alimentaire, aide à un enfant étudiant — au mercredi 1er ou au jeudi 2 avril, de préférence le matin.
- Vérifier la date de versement de votre salaire ou de vos prestations auprès de votre employeur ou de votre comptable, surtout si le paiement tombe habituellement en fin ou début de mois.
- Conserver un petit matelas de trésorerie sur votre compte courant pour absorber quelques jours de décalage sans risquer le découvert.
Quand l’urgence ne peut pas attendre : les alternatives disponibles
Si un envoi d’argent est vraiment impossible à anticiper, deux options permettent de contourner la fermeture de TARGET2. La première est le virement instantané, disponible sept jours sur sept, vingt-quatre heures sur vingt-quatre, qui crédite le compte du bénéficiaire en quelques secondes. Autrefois facturé environ un euro, il est devenu gratuit depuis la révision du règlement européen de janvier 2025, ce qui a largement amplifié son adoption. Des plafonds de montant s’appliquent selon les établissements, et l’opération est en principe irréversible : il faut donc s’assurer de l’exactitude des coordonnées du destinataire avant de valider.
La seconde option repose sur les applications de paiement entre particuliers, comme Lydia ou Wero. Cette dernière, qui a succédé à Paylib, est intégrée directement dans l’interface de plusieurs banques françaises. Ces services fonctionnent via un numéro de téléphone ou une adresse e-mail, sans nécessiter d’IBAN, et restent opérationnels même pendant la fermeture du système interbancaire. Ils sont bien adaptés aux remboursements entre proches ou au partage de dépenses. Pour des montants importants comme un loyer, le virement classique demeure la voie de référence — à condition, cette fois, de ne pas attendre le dernier moment.
Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi
 Ce projet d’aéroport abandonné en 2018 pourrait coûter 425 millions sans un seul avion
 GTT et ses marges records qu’aucun industriel n’égale : pourquoi le modèle évolue
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 17 000 maisons, 38 jets, 52 yachts : Rama X, le monarque à la fortune la plus vertigineuse
 Tubage poêle à bois : est-ce obligatoire, quel coût et quel impact sur l’assurance ?