Revalorisation CAF au 1er avril 2026 : ce qui change concrètement pour le RSA, l’AAH et vos autres aides
mars 18, 2026 à 11h45
Gaz naturel : accalmie sur les prix en avril, mais la hausse de mai se profile déjà
mars 18, 2026 à 15h45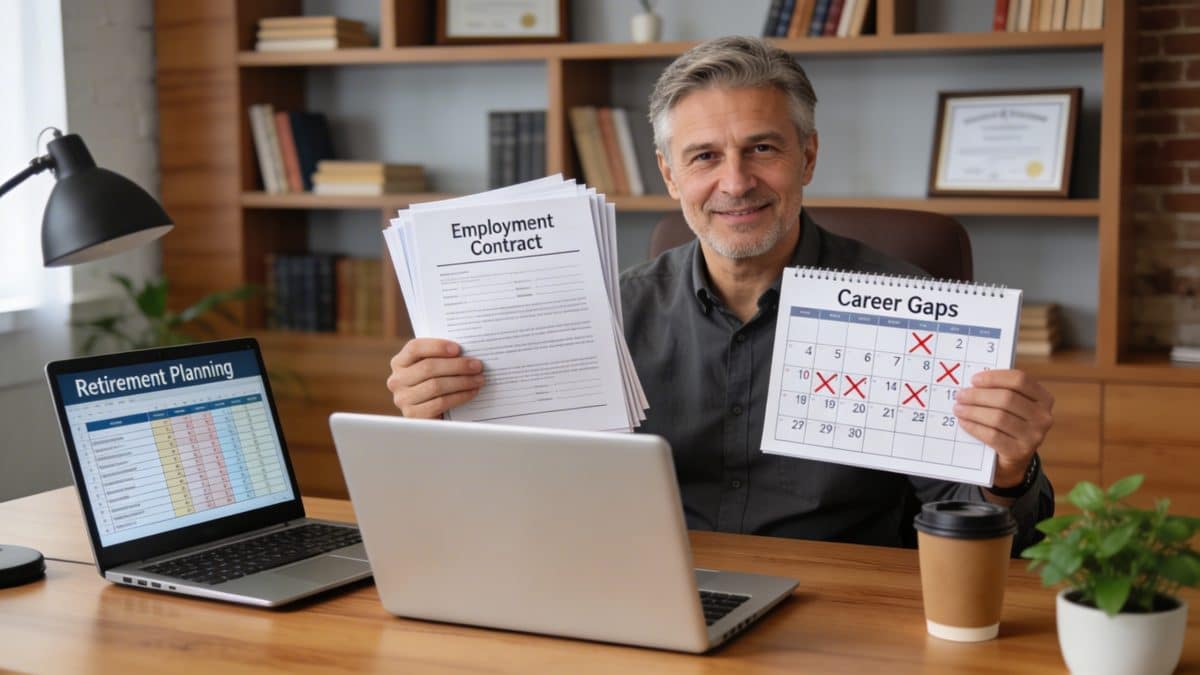
L’âge légal ne suffit pas : voici pourquoi votre pension peut vous décevoir
Beaucoup de futurs retraités font la même erreur : ils croient qu’atteindre l’âge légal de départ garantit une pension correcte. En réalité, deux mécanismes distincts entrent en jeu, et les confondre peut coûter plusieurs dizaines d’euros par mois, chaque mois, jusqu’à la fin de vie.
Ce manque à gagner se cumule souvent entre la retraite de base et la retraite complémentaire. Pour les personnes avec une carrière morcelée, l’addition peut être particulièrement lourde.
Le seuil de 172 trimestres : à qui s’impose-t-il vraiment ?
La réforme fixe la barre à 172 trimestres validés pour prétendre au taux plein, et cela concerne une large partie des générations actives aujourd’hui. L’âge légal de départ, lui, évolue progressivement selon l’année de naissance.
Les personnes nées en 1966 peuvent partir à 63 ans et 3 mois. Celles nées en 1967, à 63 ans et 6 mois. En 1968, c’est 63 ans et 9 mois. À partir de 1969, le seuil atteint 64 ans.
Si vous n’avez pas accumulé les 172 trimestres requis au moment de votre départ, le taux plein ne s’applique pas automatiquement. Il faudra attendre 67 ans pour y prétendre, quoi qu’il arrive.
Décote et proratisation : les deux leviers qui font chuter la pension
La formule de calcul de la retraite de base repose sur trois éléments : le revenu annuel moyen, le taux appliqué, et un coefficient de proratisation. Le revenu annuel moyen correspond aux 25 meilleures années de carrière revalorisées. Si vous avez travaillé moins de 25 ans, toutes vos années sont prises en compte, ce qui tire mécaniquement ce revenu vers le bas.
Le taux plein est fixé à 50 %. Mais si vous partez avant 67 ans sans avoir vos trimestres, une décote s’applique : 0,625 % de réduction par trimestre manquant, dans la limite de 20 trimestres. Concrètement, avec 12 trimestres manquants, votre taux tombe à 42,5 %. Le plancher absolu est de 37,5 %.
Vient ensuite la proratisation. Votre pension est ajustée selon le rapport entre les trimestres réellement validés dans le régime et la durée requise, soit jusqu’à 172 trimestres selon votre génération. Ce coefficient réduit encore davantage le montant final pour les carrières incomplètes.
Pourquoi les carrières hachées sont particulièrement exposées
Une carrière hachée cumule les désavantages sur tous les fronts : un revenu annuel moyen plus faible, un nombre de trimestres validés souvent insuffisant, et donc une double pénalité via la décote et la proratisation.
Le résultat final peut sembler difficile à anticiper, mais les chiffres sont transparents. Connaître ces mécanismes à l’avance permet d’envisager des stratégies de rachat de trimestres ou d’ajuster la date de départ en conséquence.
Dans tous les cas, ignorer ces règles ne protège pas. Comprendre précisément où se situe le manque à gagner reste la première étape pour ne pas partir avec une pension amputée sans le savoir.

Auteur spécialisé en finance et business, il analyse les sujets économiques avec pragmatisme et clarté.Son approche se veut factuelle, accessible et tournée vers des décisions concrètes.Il s’adresse à ceux qui cherchent à mieux comprendre l’argent, l’entreprise et les enjeux économiques du quotidien.
A lire aussi
 Ce projet d’aéroport abandonné en 2018 pourrait coûter 425 millions sans un seul avion
 GTT et ses marges records qu’aucun industriel n’égale : pourquoi le modèle évolue
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 17 000 maisons, 38 jets, 52 yachts : Rama X, le monarque à la fortune la plus vertigineuse
 Tubage poêle à bois : est-ce obligatoire, quel coût et quel impact sur l’assurance ?