
Louvois, le fiasco du logiciel de paie des armées françaises
septembre 19, 2026 à 20h54
SIMP 0136 : comment les astronomes ont cartographié sa météo
septembre 20, 2026 à 2h37

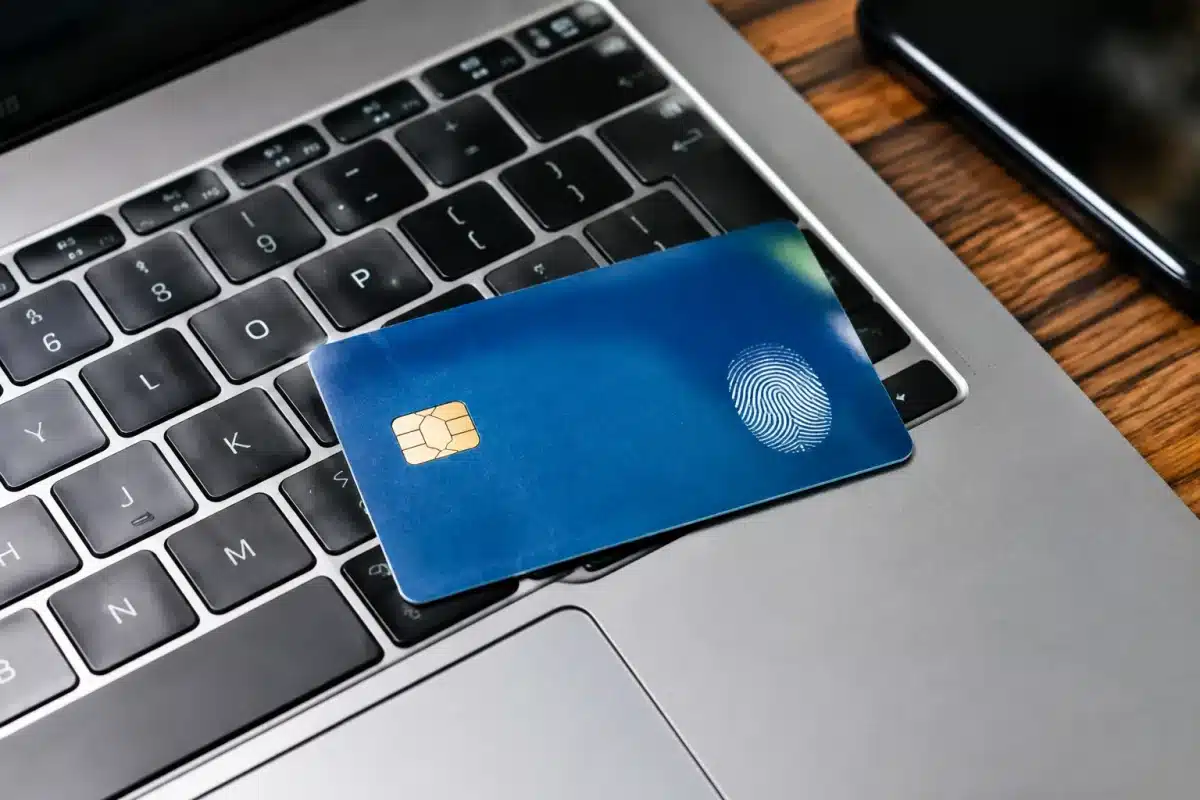
Taper son code secret devant tout le monde à la caisse, ça pourrait un jour appartenir au passé. Plusieurs banques françaises et européennes testent une carte qui se déverrouille avec le doigt, sans aucun chiffre à composer. Voici ce que cette technologie change concrètement, et à quel stade elle se trouve réellement aujourd’hui.
Pourquoi le code à 4 chiffres pourrait céder du terrain
Le code PIN existe depuis plusieurs décennies. Il a rendu service, mais il montre ses limites face à une fraude bancaire qui s’est modernisée. Un code peut être observé par-dessus l’épaule, deviné, volé avec la carte elle-même : d’ailleurs, même communiquer des informations qui paraissent anodines, comme donner les 4 derniers chiffres de sa carte bancaire, peut déjà exposer à certains risques. Les banques cherchent depuis des années un système d’authentification qui ne repose plus sur une information mémorisée mais sur une caractéristique physique propre à chacun.
C’est là qu’intervient la biométrie. Une empreinte digitale ne se copie pas comme un code à 4 chiffres griffonné sur un post-it, et elle ne s’oublie jamais. Pour les émetteurs de cartes, c’est la promesse d’une sécurité renforcée sans complexifier le geste de paiement, bien au contraire.
La carte biométrique : ce qui remplace le code PIN
La réponse tient en une phrase : le code PIN cède la place, du moins pour partie, à la carte bancaire biométrique, une carte à puce classique équipée d’un petit capteur qui lit l’empreinte digitale du porteur au moment du paiement. Plus besoin de composer une suite de chiffres sur le terminal, il suffit de poser le doigt sur la carte elle-même.
Concrètement, la carte garde son format habituel, sa puce, sa bande magnétique et son fonctionnement sans contact. Seule l’étape de validation change : au lieu du clavier du terminal, c’est un capteur intégré à la carte qui prend le relais pour confirmer que c’est bien vous qui payez.
Comment fonctionne la carte à empreinte digitale
Le principe est assez simple une fois qu’on l’a en tête. Lors de l’activation de la carte, le titulaire enregistre son empreinte via une application ou un boîtier fourni par sa banque. Cette empreinte est stockée directement dans la puce de la carte, jamais transmise à une base de données externe, ce qui limite les risques en cas de piratage.
Au moment de payer, le porteur pose son doigt sur le capteur biométrique intégré, généralement placé sur la carte elle-même. Le terminal de paiement reçoit alors une validation biométrique équivalente à un code confirmé, et la transaction se déroule normalement. Le tout fonctionne aussi bien en insertion classique qu’en paiement sans contact.
Le code PIN ne disparaît pas du jour au lendemain
Pendant toute la phase de transition, la carte biométrique conserve un code de secours classique. Si le capteur ne reconnaît pas votre doigt, mouillé ou abîmé par exemple, vous pouvez toujours saisir votre code à 4 chiffres comme avant.
Où en est la généralisation de la carte biométrique ?
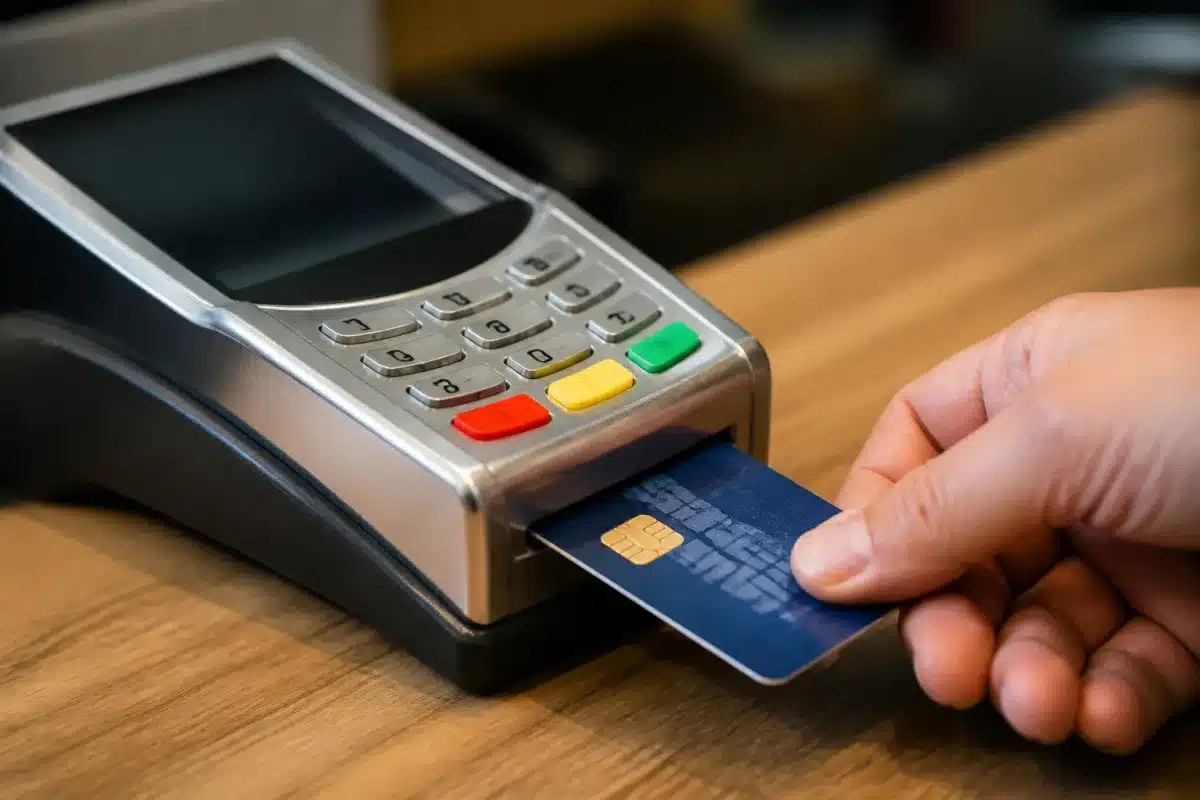
La généralisation ne se fera pas en un claquement de doigts : plusieurs années après les premières annonces, la carte biométrique reste surtout cantonnée à des phases pilotes limitées à des clients volontaires, souvent via des offres spécifiques. Les fabricants de cartes à puce et les réseaux de paiement travaillent à standardiser le format pour que tous les terminaux existants puissent lire ces cartes sans modification matérielle.
Les retours d’expérience menés en France et ailleurs en Europe servent surtout à ajuster la fiabilité du capteur dans des conditions réelles : doigts froids, humidité, usure de la carte au fil des mois. La sécurité des systèmes officiels fait d’ailleurs régulièrement l’objet de ce type d’ajustements après coup : on l’a vu avec la faille du système de carte grise, qui a montré qu’un dispositif pensé comme sécurisé peut révéler des failles une fois déployé à grande échelle. Pour la carte biométrique, ces réglages progressifs sont justement censés éviter ce genre d’écueil avant une extension à un public plus large, mais aucune banque n’annonce de bascule totale à court terme.
Quelles banques proposent déjà la carte biométrique
Plusieurs banques françaises et européennes ont lancé des expérimentations ces dernières années. Des établissements ont proposé cette carte à empreinte digitale à un panel restreint de clients, souvent en option payante ou réservée à certaines offres premium. D’autres acteurs bancaires travaillent en partenariat direct avec les groupes spécialisés dans la fabrication de cartes à puce sécurisées pour affiner le produit avant une commercialisation plus large.
Ces tests concernent aussi bien les grands réseaux traditionnels que des banques en ligne, signe que l’innovation bancaire autour de la biométrie ne se limite pas à un seul type d’établissement. La tendance est la même partout : proposer une alternative au code PIN sans bouleverser les habitudes de paiement.
Ce qui change concrètement pour vos paiements
Pour l’utilisateur, le principal changement potentiel se joue au niveau du plafond sans contact. Avec un code PIN classique, les paiements sans contact sont limités à un certain montant avant de devoir insérer la carte et taper son code. Avec la validation biométrique, cette limite pourrait à terme devenir moins contraignante, puisque l’authentification par empreinte offre déjà, en théorie, un niveau de sécurité équivalent à la saisie d’un code.
Le geste de paiement reste donc rapide et fluide, mais avec un contrôle d’identité renforcé à chaque transaction. Pas besoin de mémoriser un code, pas de risque qu’il soit observé, et une carte qui continue de fonctionner normalement sur n’importe quel lecteur d’empreinte ou terminal de paiement compatible. La transition promet d’être progressive et probablement plus longue que ne le laissaient espérer les premières annonces, mais la direction reste la même : le remplacement du code par la biométrie s’annonce comme une étape possible, à défaut d’être encore généralisée, de l’histoire de la carte à puce.

Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi

 GTT et ses marges hors norme : pourquoi le modèle doit évoluer
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 Rama X : la fortune pharaonique du roi le plus riche du monde
 Tubage poêle à bois : obligation, coût et impact sur l’assurance





