Enfants et retraite : combien de trimestres offerts, et à qui ?
août 10, 2026 à 20h16
Quel modèle de lettre de licenciement pour faute grave utiliser ?
août 11, 2026 à 3h42
Un décès bouleverse tout, et pourtant l’administratif n’attend pas. Entre le choc et le chagrin, il faut déclarer le décès, prévenir la banque, gérer le logement et parfois une voiture, tout ça en quelques jours seulement. Voici, dans l’ordre, ce qui doit être fait dans les deux semaines qui suivent.
Les 24-48 premières heures : faire constater et déclarer le décès
La toute première étape est la constatation du décès par un médecin, qui établit le certificat de décès. Ce document est indispensable pour toutes les démarches qui suivront, y compris pour organiser les obsèques. Sans lui, rien n’est possible.
Dans les 24 heures, la déclaration en mairie doit être faite, généralement par un proche ou par l’entreprise de pompes funèbres mandatée. C’est cette déclaration qui permet d’obtenir l’acte de décès, un papier que vous devrez fournir en de multiples exemplaires (banque, employeur, organismes sociaux, notaire). Demandez-en une dizaine de copies dès le départ, cela vous évitera des allers-retours en mairie.
Prévenir la banque du défunt : ce qui se passe pour les comptes bancaires
C’est souvent la question la plus urgente : que devient l’argent sur le compte ? Dès que la banque est informée du décès, sur présentation de l’acte de décès, elle procède au blocage compte bancaire. Aucun retrait, aucun virement automatique ne peut plus être effectué, à l’exception de quelques frais réglementaires comme les frais d’obsèques dans la limite d’un certain plafond.
Blocage des comptes individuels
Un compte individuel est gelé immédiatement après la notification du décès. Les prélèvements automatiques (loyer, électricité, abonnements) ne passent plus, ce qui peut créer des complications si le défunt réglait des charges communes du foyer. Il faut alors basculer ces prélèvements sur un autre compte au plus vite, en prévenant directement les organismes concernés.
Cas particulier du compte joint
Le compte joint fonctionne différemment : sauf mention contraire, il continue de fonctionner normalement au profit du co-titulaire survivant. La banque peut toutefois demander le blocage d’une partie des fonds si un héritier le réclame, en attendant le règlement de la succession. Dans la pratique, la majorité des banques laissent le compte joint accessible pour ne pas pénaliser le conjoint survivant.
Ne retirez jamais d’argent sur le compte du défunt avant sa mise sous blocage, même pour régler des frais courants. Ce geste, même bien intentionné, peut être requalifié en recel successoral par les héritiers et créer des conflits durables lors du partage.
Sécuriser et gérer le logement du défunt dans les 15 jours
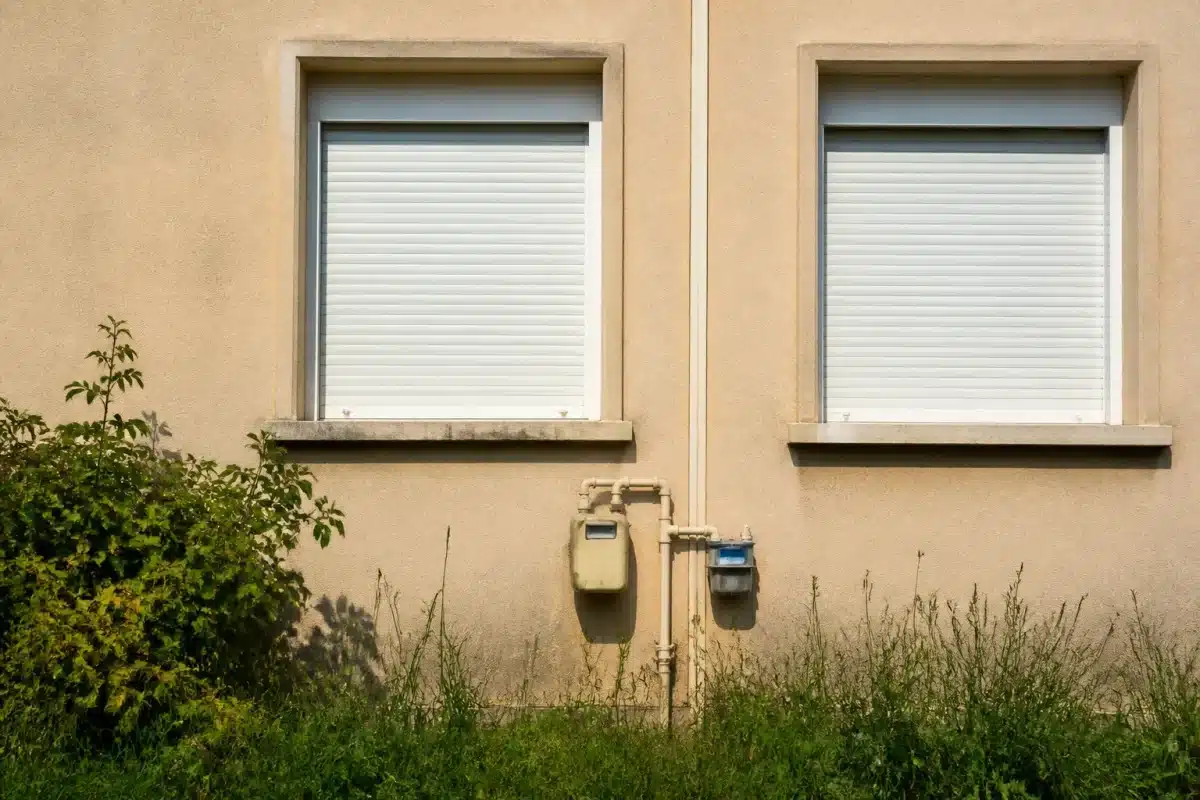
Le logement du défunt doit être sécurisé rapidement : fermer les fenêtres, couper l’eau et le gaz si le logement reste vide, prévenir l’assureur habitation (à ce sujet, sachez aussi ce que la loi autorise pour vider une maison avant la succession). Si le défunt était locataire, le bail ne s’éteint pas automatiquement, il se transmet selon des règles précises qui dépendent du lien avec les occupants restants.
Droits du conjoint survivant, du partenaire pacsé ou du concubin
La situation varie beaucoup selon le statut du couple. Le conjoint survivant marié bénéficie d’un droit d’occupation temporaire du logement pendant un an, gratuit, même si le bien appartenait uniquement au défunt. Il peut ensuite prétendre à un droit viager au logement, sous conditions, s’il ne renonce pas à cet avantage.
Le partenaire pacsé profite lui aussi du droit temporaire d’un an si le logement était la résidence principale du couple, mais il n’a pas automatiquement droit au logement au-delà, sauf disposition testamentaire. Le concubin, en revanche, n’a aucun droit automatique : sans testament en sa faveur, il peut se retrouver contraint de quitter les lieux si les héritiers du défunt le demandent. C’est une différence majeure trop souvent découverte trop tard.
Que faire des véhicules du défunt ?
La voiture du défunt entre dans la succession comme n’importe quel autre bien. Tant que le partage n’est pas fait, elle appartient à l’ensemble des héritiers en indivision. Pour continuer à la conduire ou la vendre, il faudra faire modifier la carte grise au nom d’un héritier, avec l’accord des autres, ou attendre le règlement complet de la succession.
Pensez aussi à contacter l’assurance véhicule : selon les contrats, le décès du souscripteur peut suspendre ou résilier la garantie. Mieux vaut vérifier ce point rapidement plutôt que de rouler avec une couverture incertaine, ou de laisser le véhicule immobilisé sans assurance ni contrôle technique à jour si une vente est envisagée.
Organiser les obsèques et prévenir les organismes
Les obsèques doivent avoir lieu dans les six jours ouvrables suivant le décès. Si le défunt avait rédigé ses dernières volontés (contrat obsèques, souhait d’inhumation ou de crémation), il faut les respecter autant que possible. Parallèlement, plusieurs organismes doivent être informés dans la foulée : l’employeur du défunt, la CPAM pour l’arrêt des remboursements et le versement éventuel d’un capital décès, la CAF si des prestations sociales étaient perçues par le foyer.
Chacun de ces organismes peut demander un exemplaire de l’acte de décès et parfois un relevé d’identité bancaire pour verser les sommes dues aux ayants droit. Un simple courrier avec la mention « Je vous informe du décès de [nom, prénom], survenu le [date], et vous transmets ci-joint une copie de l’acte de décès » suffit dans la plupart des cas.
Rassembler les documents essentiels pour la succession
Dès les premiers jours, commencez à réunir les papiers qui seront demandés par le notaire : livret de famille, contrat de mariage éventuel, testament s’il existe, relevés bancaires, titres de propriété, contrats d’assurance-vie (pour ces derniers, voyez les délais de blocage d’une assurance vie après un décès). Ce travail de tri, fait à froid dès le départ, évite bien des recherches stressantes plus tard.
Le recours à un notaire est obligatoire dans certains cas, notamment lorsque le patrimoine comprend un bien immobilier ou dépasse un certain montant. Si le règlement des droits pose problème, consultez aussi les options disponibles quand on ne peut pas payer les droits de succession. Même sans obligation légale, consulter un notaire dans les quinze jours permet d’y voir clair sur les héritiers, les droits de chacun et les délais fiscaux à respecter pour la déclaration de succession.
Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi
 Ce projet d’aéroport abandonné en 2018 pourrait coûter 425 millions sans un seul avion
 GTT et ses marges records qu’aucun industriel n’égale : pourquoi le modèle évolue
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 17 000 maisons, 38 jets, 52 yachts : Rama X, le monarque à la fortune la plus vertigineuse
 Tubage poêle à bois : est-ce obligatoire, quel coût et quel impact sur l’assurance ?