
Retraite : vérifier son relevé de carrière peut tout changer
mars 18, 2026 à 10h00
Revalorisation CAF : ce qui a changé pour le RSA et l’AAH
mars 18, 2026 à 11h45

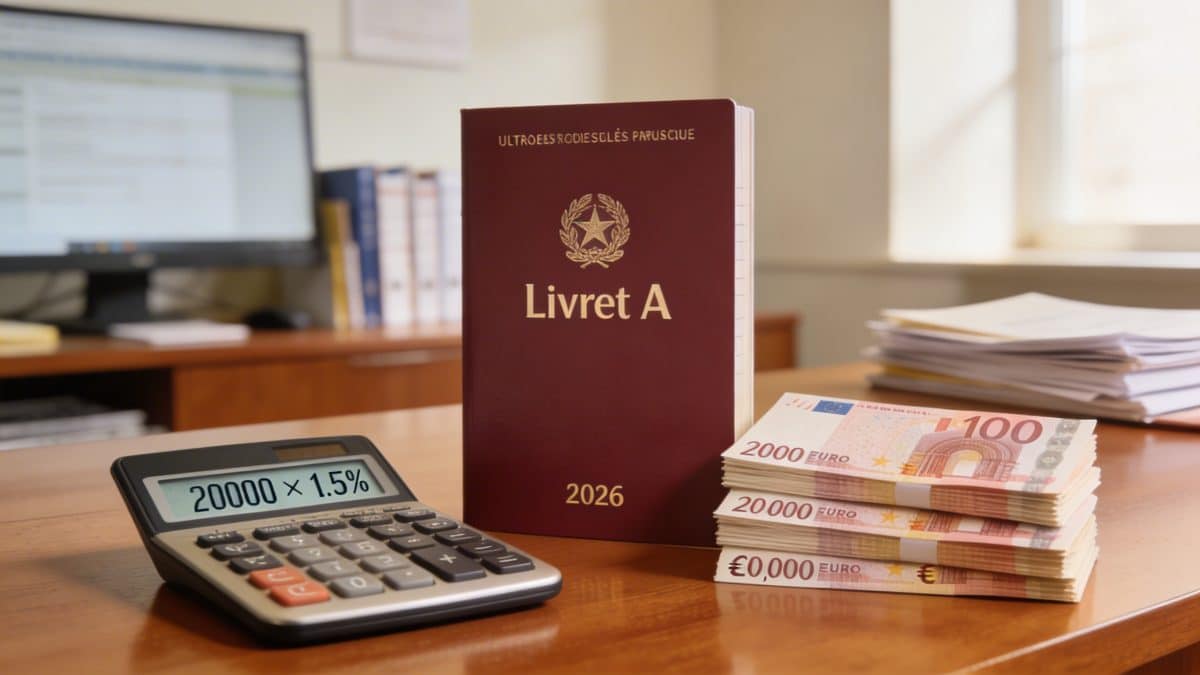
Le Livret A reste le réflexe de nombreux épargnants français. Mais en 2026, son taux a été révisé à la baisse dès le 1er février, avant de faire l’objet d’une nouvelle actualisation au 1er août, comme le prévoit la réglementation en vigueur deux fois par an. Concrètement, combien un capital de 20 000 € a-t-il rapporté depuis le début de l’année, et que peut-on en attendre pour la suite ?
1,5 % puis une nouvelle révision : comprendre les taux de 2026
Une formule mathématique, pas un choix arbitraire
Le taux du Livret A n’est pas fixé au hasard. Il résulte d’une formule officielle qui combine l’inflation hors tabac et les taux interbancaires à court terme. Lorsque les prix ralentissent, le taux suit mécaniquement la même trajectoire à la baisse. C’est ce qui s’est produit début 2026, le taux passant à 1,5 %.
L’année précédente, le taux moyen avoisinait 2,16 %, offrant une rémunération bien plus confortable. Le passage à 1,5 % au 1er février 2026 a donc marqué un recul sensible, même si l’exonération totale d’impôts et de prélèvements sociaux reste un avantage que peu de placements peuvent revendiquer. Depuis, une nouvelle révision a eu lieu au 1er août, comme c’est systématiquement le cas chaque été : pour suivre son évolution précise, mieux vaut consulter régulièrement les spéculations et l’issue de la révision estivale du taux plutôt que de se fier à un chiffre figé toute l’année.
Janvier 2026 : un mois à part
Avant l’entrée en vigueur du taux de 1,5 %, janvier 2026 a bénéficié d’un taux de 1,7 %. Un avantage temporaire, mais réel. Sur un capital de 20 000 €, ce seul mois a généré environ 28 € d’intérêts.
La règle des quinzaines impose de laisser les fonds en place dès le début du mois pour que ceux-ci soient pris en compte dans le calcul. Anticiper ses dépôts et éviter les retraits en début de période reste donc une bonne habitude à conserver — tout comme connaître le calendrier exact de versement des intérêts pour ne pas être surpris par le moment où les sommes sont réellement créditées.
Combien 20 000 € ont-ils vraiment rapporté en 2026 ?
Simulation mois par mois
En additionnant les intérêts de janvier (environ 28 €) à ceux générés entre février et juillet au taux de 1,5 % (environ 150 € sur six mois), le gain cumulé sur les sept premiers mois de l’année s’établit à environ 178 € pour un capital de 20 000 €. Ce montant est entièrement net, sans impôt ni cotisation sociale à déduire.
Pour le second semestre, le calcul dépend du taux fixé lors de la révision du 1er août, qui n’était pas garanti à l’avance. Le total définitif pour l’année complète ne peut donc être connu qu’en tenant compte de ce nouveau taux : mieux vaut vérifier le chiffre en vigueur avant de projeter un montant annuel précis. La condition reste de toute façon la même : ne pas effectuer de retrait, sous peine de modifier le calcul des quinzaines et de réduire le gain final.
Une trajectoire déjà en net recul par rapport à l’année précédente
Sur la même période de sept mois, un capital de 20 000 € rapportait environ 252 € l’année précédente, au taux moyen de 2,16 %. L’écart dépasse donc déjà 70 € au terme du mois de juillet 2026, avant même de connaître l’effet de la révision du second semestre sur le total annuel.
Le Livret A protège le capital, c’est indéniable. Mais dans un contexte où l’inflation n’est pas nulle, le gain réel — une fois l’érosion monétaire déduite — reste limité. La sécurité a un prix, et ce prix se mesure en rendement sacrifié.
Que faire avec 20 000 € sur un Livret A : pistes et arbitrages
Attention au plafond qui approche
Avec 20 000 € placés, l’épargnant n’est plus très loin du plafond légal fixé à 22 950 €. Il reste une marge de 2 950 € pour de nouveaux versements. Les intérêts capitalisés, eux, peuvent faire dépasser ce seuil sans bloquer le compte, une particularité réglementaire à connaître.
Surveiller régulièrement son solde évite le rejet automatique de versements une fois le plafond atteint. C’est un détail technique, mais il peut coûter des opportunités si on l’ignore.
Le LDDS, un complément naturel
Le Livret de Développement Durable et Solidaire (LDDS) fonctionne exactement au même taux que le Livret A. Il offre cependant une capacité supplémentaire de 12 000 €, ce qui permet d’élargir son épargne sécurisée sans changer de logique de placement. Pour y voir plus clair selon sa situation fiscale, il peut être utile de comparer le rendement net du Livret A, du LDDS et du LEP selon sa tranche d’imposition, certains profils ayant tout intérêt à privilégier un livret plutôt qu’un autre.
Cumuler les deux livrets réglementés est une première étape simple pour ceux qui souhaitent maximiser leur épargne de précaution avant d’aller chercher du rendement ailleurs.
L’assurance-vie pour aller plus loin
Pour ceux qui acceptent un horizon de placement un peu plus long, l’assurance-vie en fonds euros affiche généralement des rendements autour de 2 % en 2026, parfois davantage selon les contrats. La liquidité y est moindre qu’un livret, et il est utile de connaître les délais de disponibilité des fonds en assurance-vie avant de transférer une partie de son épargne, mais la performance sur la durée peut compenser largement l’écart.
Diversifier entre Livret A, LDDS et assurance-vie permet de combiner sécurité immédiate et dynamisme sur le long terme. C’est probablement la stratégie la plus équilibrée face à un Livret A qui protège, mais ne fait plus vraiment fructifier.

Passionné d’entreprise et de finance, Salvador décrypte la stratégie, le management et les évolutions du monde professionnel pour aider chacun à mieux comprendre comment fonctionnent les organisations.
A lire aussi

 GTT et ses marges hors norme : pourquoi le modèle doit évoluer
 Investissement locatif clé en main : comment fonctionne la délégation et à quel prix ?
 Le logement absorbe 5 fois plus de revenus chez les modestes : ce qui creuse l’écart
 Rama X : la fortune pharaonique du roi le plus riche du monde
 Tubage poêle à bois : obligation, coût et impact sur l’assurance





